制度や商品の内容は変更される場合があります。加入や見直しの際は、公的機関や保険会社の最新の情報をご確認ください。

保険はそろそろ考えなきゃと思うのですが、何から手をつければいいのかわかりません…

覚えるのは保険の2種類と、判断のものさし3つだけで大丈夫です。順番に見ていきましょう。
- 保険の話が難しくて止まっている人
- 今の保険料が高いか知りたい人
- 何年も見直していない人
- 相談していいのか迷っている人
保険の話がわかりにくいのは、あなたのせいではありません。言葉が難しく、商品も多すぎて、どこから手をつければよいのか見えにくいからです。
けれども、最初に覚えることは、保険の2種類と判断のものさし3つだけです。ここさえ押さえれば、保険の話についていけます。
私は保険会社に約7年勤め、AFP(ファイナンシャルプランナー)として相談を受けてきました。この記事では、初めての方が最初に読む1本として全体像をまとめます。
- 保険の2つの種類と公的な保障
- みんながいくら払っているか
- 払いすぎを判断するものさし
- 見直すタイミングと相談の使い方

保険は大きく2種類
最初につまずくのが、保険の種類の多さです。実際に覚えるのは2つだけでよく、そこに公的な保障を重ねて考えると全体像が見えてきます。まずはこの3つを整理しましょう。
生命保険は家族のための保険
生命保険は、自分が亡くなったときに家族がお金を受け取る保険です。
残された家族の生活費や、子どもの教育費にあてるためのものです。守る家族がいない場合は、大きな保障を持つ必要はありません。
つまり、必要な金額は家族構成によって決まります。
医療保険は自分のための保険
医療保険は、入院や手術をしたときに自分がお金を受け取る保険です。
| 比べるところ | 生命保険 | 医療保険 |
|---|---|---|
| どんなとき | 死亡や高度障害 | 入院や手術 |
| 受け取る人 | 家族 | 自分 |
| 使いみち | 遺族の生活費 | 治療費の負担を軽くする |
2つの違いは、生命保険と医療保険の違いは?でも解説しています。
公的な保障が土台になる
民間の保険を考える前に、公的な保障を知っておきましょう。
健康保険には、1か月の医療費の自己負担に上限を設ける高額療養費制度があります。入院で数百万円を払うことは、通常ありません。上限額は2026年8月に引き上げられました。
新しい上限額は、高額療養費制度とは?2026年8月の引き上げと新しい年間上限で確認できます。
みんないくら払っているか
次に気になるのが金額の相場ですよね。ただし、平均額をそのまま自分の目標にするのは危険です。分布まで見ると、平均より少ない世帯のほうが多いことがわかります。
平均は年35.3万円
世帯が1年間に払う保険料の平均は、35.3万円です。
月に直すと約2.9万円になります(生命保険文化センター、2024年度の調査)。この金額を見て、高いと感じた方も多いのではないでしょうか。
ただ、この数字をそのまま目安にする必要はありません。
平均より少ない世帯が多数派
金額の分布を見ると、年24万円未満の世帯が約37%を占めています。
平均は、一部の大きな契約に引き上げられます。平均より低いから保障が足りない、とは限りません。
大切なのは平均に近づけることではなく、自分の家庭に合っているかどうかです。
年収の6%というものさし
金額そのものより、年収に対する割合で見るほうが実用的です。
| 世帯年収 | 年収6%の年間保険料 | 月あたり |
|---|---|---|
| 400万円 | 24万円 | 2.0万円 |
| 500万円 | 30万円 | 2.5万円 |
| 600万円 | 36万円 | 3.0万円 |
年代別のデータは、保険料の平均はいくら?世帯・年代別データで判断する方法にまとめています。
払いすぎを判断する3つのものさし
平均額はあくまで参考です。実際に払いすぎかどうかは、次の3つで判断しましょう。金額の大小より、中身が今の生活に合っているかが大切です。
保障の内容を説明できるか
まずは、今の保険の中身を言葉にできるか確かめてみてください。
- 亡くなったとき、いくら受け取れるか
- 入院したとき、1日いくら出るか
- いつまで保険料を払うのか
答えられない項目があるなら、金額の前に中身の確認が必要です。
公的な保障と重なっていないか
2つめは、公的な保障との重なりです。
高額療養費制度に加えて、会社員なら傷病手当金や遺族年金もあります。これらを計算に入れずに決めた保険は、必要以上に大きくなりがちです。遺族年金の額は遺族年金はいくらもらえる?で解説しています。
住宅ローンを組んだ方は、団信との重なりも確認しましょう。団信があれば生命保険はいらない?減らせる保障と残す保障で試算しています。
今の生活と合っているか
3つめは、加入したときと生活が変わっていないかです。
保険は、入ったときの状況に合わせて作られています。10年以上見直していない方は、特に確認したいところです。
医療保険は入院日数の考え方が変わってきており、古い商品は今の医療と合わないこともあります。
見直すタイミングは人生の節目
見直しは、何年ごとと決めるより、生活が変わったときに行うのが効果的です。必要な保障の大きさが、そのたびに変わるからです。節目ごとの方向を表にまとめました。
節目ごとの見直しの方向
代表的なタイミングは、次のとおりです。
| タイミング | 見直しの方向 |
|---|---|
| 結婚 | 配偶者のための保障を検討 |
| 出産 | 保障が一番大きくなる時期 |
| 住宅購入 | 団信と重なる分を減らせる |
| 子どもの独立 | 教育費の分を減らせる |
| 転職や退職 | 公的な保障の変化を確認 |
節目ごとの確認事項は、保険の見直しタイミングはいつ?結婚・出産・住宅購入など節目で確認したいことで解説しています。
住宅購入は減らせる場面
意外に思われるかもしれませんが、住宅を買うと保障を減らせることがあります。
団信に入ると、亡くなったときにローンの残りがなくなるからです。遺族の住居費が軽くなるぶん、生命保険を小さくできます。
ただし、団信で消えるのはローンだけです。生活費や教育費は残るので、減らしすぎにはご注意ください。
解約の順番を間違えない
ここは、知らないと実際の損につながります。
新しい保険が成立してから、今の保険を解約するのが鉄則です。先に解約すると、健康状態によっては入り直せず、保障のない期間ができてしまいます。
重なる1〜2か月分の保険料は、安心料と考えましょう。
無料相談を使うときに知っておくこと
ここまで読んで、自分では決められないと感じた方も多いと思います。それが普通です。プロに聞く選択肢もありますが、無料のしくみを知ってから使いましょう。
無料になるしくみ
相談が無料なのは、保険会社から窓口に手数料が支払われるためです。
窓口を通しても、直接契約しても、払う保険料は変わりません。手数料は、保険会社の取り分から支払われるからです。
くわしくは、保険相談が無料なのはなぜ?からくりと押し売りされない3つの方法をご覧ください。
窓口も商売だと知っておく
正直に書くと、窓口は加入してもらって初めて手数料が入ります。
そのため、完全に中立とは限りません。その場で契約せず、目的を1つに絞って伝えるだけで、押し売りはかなり避けられます。
担当者を変えられる制度があるサービスなら、さらに安心です。評判とデメリットは保険マンモスの評判は?無料相談のからくりとデメリットにまとめました。
準備は証券と目的の2つ
相談すると決めたら、用意するのは2つだけです。
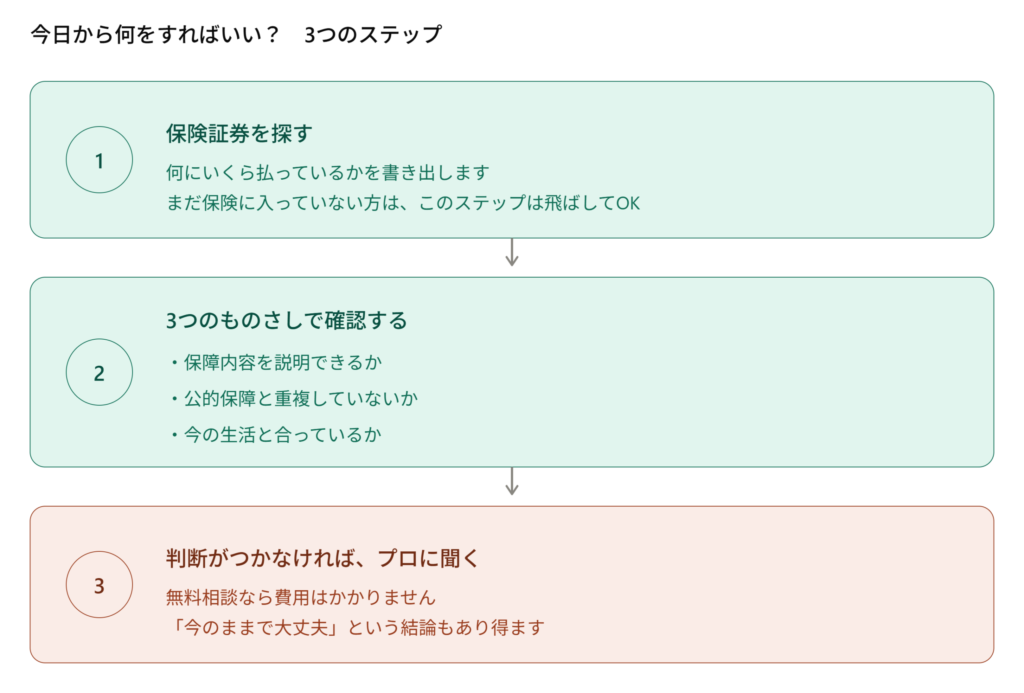
- 今の保険証券(入っていない方は不要)
- 知りたいことを一言で決めておく
当日の持ち物と聞かれることは、保険の無料相談の当日の持ち物と聞かれることにまとめています。
保険の基本のよくある質問
初めて保険を考える方からよく聞かれることをまとめました。気になるところを確認してみてください。
独身でも保険は必要か
守る家族がいなければ、大きな死亡保障は必要ありません。葬儀費用の分と、貯蓄が少ないうちの医療保障を考えれば十分なことが多いです。
貯蓄があれば保険はいらないか
入院程度の費用を貯蓄でまかなえるなら、医療保険の必要性は下がります。ただし、働けない期間が長引くときの生活費までまかなえるかは、別に考えましょう。
ネット保険と対面はどちらがよいか
保障の中身を自分で判断できるならネットでも十分です。判断に迷うなら、人に相談して整理してもらうほうが失敗しにくいでしょう。
若いうちに入るほうが得か
保険料は若いほど安くなりますが、必要のない保障に長く払い続けると総額は増えます。必要になった時点で入るほうが、家計にはやさしいこともあります。
まず何から始めればよいか
保険証券を探して、毎月いくら払っているかを書き出すところからで大丈夫です。それだけで、次に何を確認すべきかが見えてきます。
まとめ
最後に、今日からできることを整理します。難しく考える必要はありません。
- 覚えるのは生命保険と医療保険の2つ
- 公的な保障が土台になる
- 平均は年35.3万円だが目標ではない
- 目安は年収の6%ほど
- 見直しは人生の節目に行う
- 新しい保険の成立前に解約しない
まずは保険証券を探して、毎月の保険料を書き出すところから始めてみてください。判断がつかないときは、無料の相談で整理してもらう方法もあります。