保障の内容は保険会社や商品によって異なります。制度も変更される場合があるため、加入や見直しの際は最新の情報をご確認ください。

生命保険と医療保険、名前は聞くけれど違いがよくわかりません…

違いは「誰のための保険か」です。家族のためか、自分のためかで分けると、すっきりしますよ。
- 2つの保険の違いを知りたい人
- どちらに入るべきか迷っている人
- 両方必要か知りたい人
- 公的な保障との関係を知りたい人
生命保険と医療保険は、名前が似ているのに中身がまったく違う保険です。どちらに入ればよいのか、両方必要なのかで迷う方はとても多いと思います。
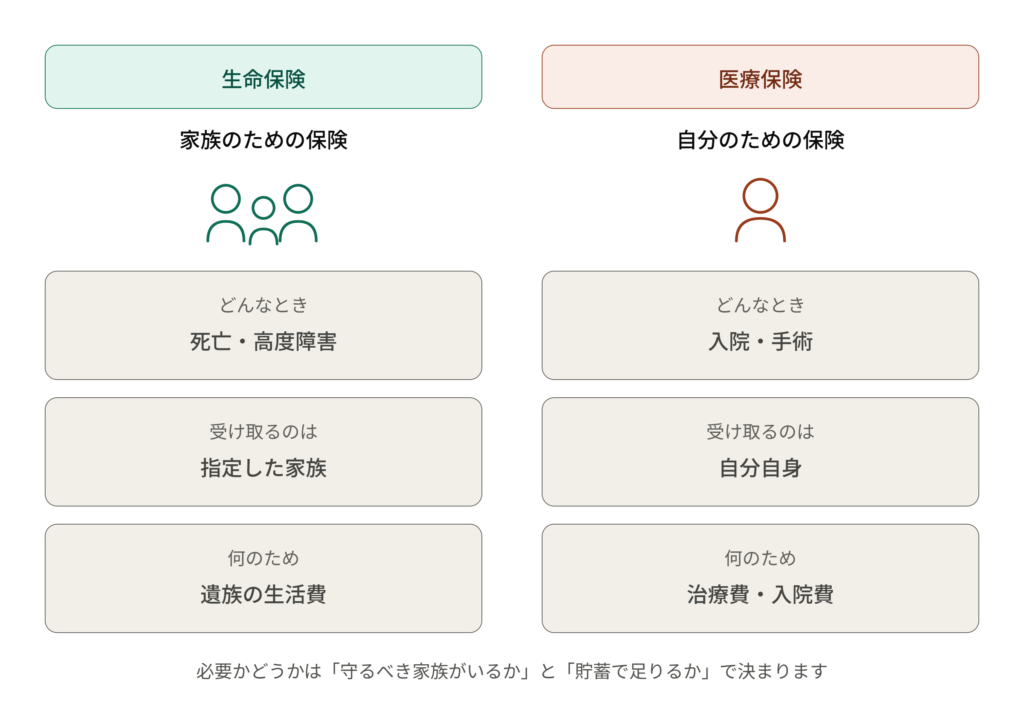
ひと言でまとめると、生命保険は家族のための保険、医療保険は自分のための保険です。この違いさえつかめば、判断はぐっと楽になります。
私は保険会社に約7年勤め、AFP(ファイナンシャルプランナー)として相談を受けてきました。この記事では、専門用語をできるだけ使わずに違いを整理します。
- 2つの保険の一番の違い
- それぞれが役に立つ場面
- 公的な保障でどこまで足りるか
- どちらを優先すべきか

一番の違いは誰のための保険か
2つの保険の違いは、大きく2つあります。どんなときにお金が出るのかと、そのお金を誰が受け取るのかです。この2点で並べると、違いがはっきりします。
生命保険は家族が受け取る
生命保険は、亡くなったときや高度障害になったときに支払われる保険です。
受け取るのは、契約で決めた受取人です。多くの場合、配偶者や子どもなどの家族が指定されます。
つまり、自分ではなく残された家族の生活を支えるための保険です。
医療保険は自分が受け取る
医療保険は、病気やけがで入院や手術をしたときに支払われます。
受け取るのは、原則として本人です。治療にかかったお金の負担を軽くするために使います。
生きているあいだに自分のために使うのが、医療保険です。
表で並べると
2つの違いを表にまとめました。
| 比べるところ | 生命保険 | 医療保険 |
|---|---|---|
| お金が出るとき | 死亡や高度障害 | 入院や手術 |
| 受け取る人 | 家族(指定した受取人) | 自分 |
| 使いみち | 遺族の生活費や教育費 | 治療費の負担を軽くする |
| 受け取り方 | まとまった保険金 | 入院日数などに応じた給付金 |
保険全体の考え方は、保険は何から考える?初心者が最初に読む基本ガイドでまとめています。
生命保険が役に立つ場面
生命保険が備えているのは、一家の収入を支える人が亡くなることです。残された家族の生活費や教育費をどうまかなうか、という問題に対応します。必要な金額は、家族構成によって大きく変わるのが特徴です。
収入が途絶えるリスクに備える
小さな子どもがいる家庭で、収入の柱だった人が亡くなった場合を考えてみます。
- 毎月の生活費
- 子どもの教育費
- 家賃や住宅ローンなどの住居費
これらをどうするかという問題が、すぐに出てくるでしょう。その穴を埋めるのが生命保険です。
独身なら優先度は下がる
反対に、守る家族がいない場合は優先度が下がります。
独身の方が生命保険に入る理由があるとすれば、葬儀の費用や、親に負担をかけたくないという場合です。その場合、必要な金額はそれほど大きくありません。
社会人になったからとすすめられ、大きな保障のままになっている方は一度確認してみてください。
必要な金額の決め方
金額は、遺族の支出から入ってくるお金を引いて計算します。
入ってくるお金には、遺族年金や配偶者の収入、貯蓄も含めましょう。住宅ローンがある方は、団信でローンが消える分も差し引けます。遺族年金の計算は遺族年金はいくらもらえる?をご覧ください。
計算の例は団信があれば生命保険はいらない?減らせる保障と残す保障、毎月受け取る形の保険は収入保障保険とは?月いくら必要かを中の人が解説で紹介しています。
医療保険が役に立つ場面
次は医療保険です。入院や手術のときにお金を受け取れますが、いくら出るかは契約によって大きく違います。まずはしくみを確認しておきましょう。
入院や手術でお金が出る
医療保険の中心になるのは、入院給付金と手術給付金です。
入院給付金は、1日あたり5,000円から1万円ほどの契約が一般的です。日額5,000円の契約で10日入院すれば、5万円を受け取れる計算になります。
日額の決め方は、医療保険の日額は5,000円で十分?1万円との違いを試算で詳しく解説しています。
商品によって条件が違う
ここは特に注意が必要なところです。
古いタイプには、入院4日目や5日目からでないと給付金が出ない商品もあります。一方で、日帰り入院から対象になる商品や、短い入院でも一律で10日分が出る商品もあります。
医療保険に入っているだけでは、いくら出るかはわかりません。証券で条件を確認しておきましょう。
入院日数は短くなっている
参考までに、入院した人の日数は平均17.7日です(生命保険文化センター、過去5年に入院した人の調査)。
入院の期間は、昔に比べて短くなる傾向にあります。長期の入院に備えるという考え方が、今の実態に合っているかは考えどころです。
医療保険が必要かどうかの判断は、医療保険は必要?入院費の自己負担と高額療養費で判断にまとめました。
公的な保障でどこまで足りるか
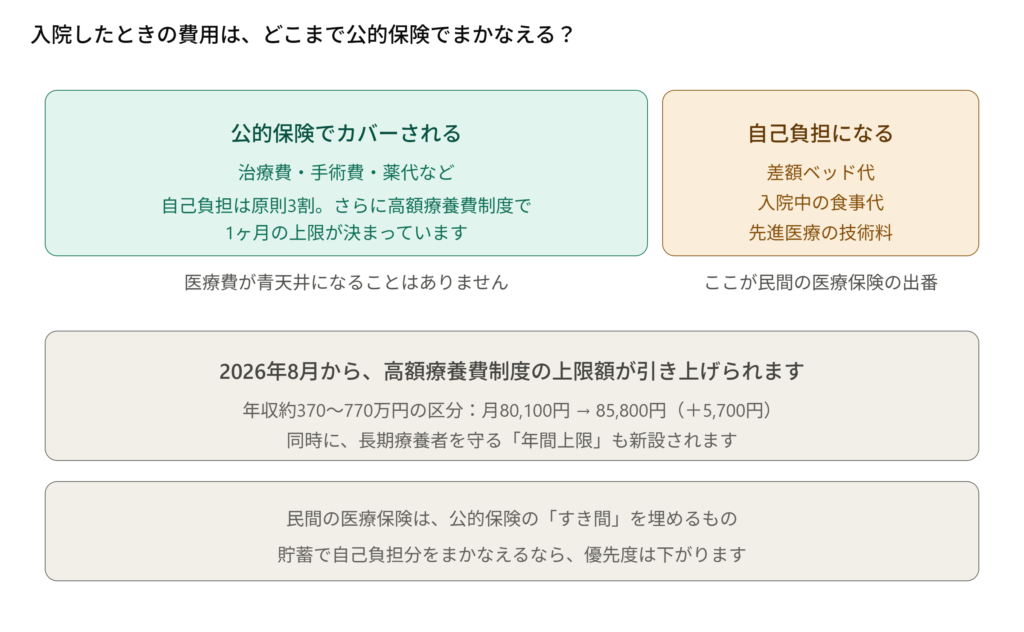
ここが、この記事で一番お伝えしたい部分です。民間の保険を考える前に、健康保険でどこまで守られるのかを知っておきましょう。これを知らないと、必要以上に大きな保険に入ってしまいます。
医療費の自己負担には上限がある
健康保険には、1か月の医療費の自己負担に上限を設ける高額療養費制度があります。
上限を超えた分は払い戻されるため、入院して数百万円を払うことは通常ありません。上限額は、加入している方の所得によって決まります。
この制度を知っているかどうかで、必要な保険の大きさは変わります。
2026年8月に上限額が上がった
その上限額が、2026年8月から引き上げられました。
年収約370万〜770万円の区分では、1か月の上限が8万100円から8万5,800円になっています。同時に、1年間の負担に上限を設けるしくみも新しくできました。
年収別の金額や手続きは、高額療養費制度とは?2026年8月の引き上げと新しい年間上限で確認できます。
公的な保障で足りない費用
高額療養費制度は心強いしくみですが、すべてをカバーするわけではありません。
- 個室などの差額ベッド代
- 入院中の食事代
- 先進医療の技術料
民間の医療保険は、こうした公的な保障のすき間を埋めるものと考えるとわかりやすくなります。
どちらを優先すべきか
ここまでを踏まえて、判断の目安をお伝えします。決め手になるのは、家族構成と貯蓄の額です。どちらか一方で足りる家庭も、両方を考えたい家庭もあります。
生命保険を優先したい人
自分に何かあったとき、生活が立ち行かなくなる人がいる家庭です。
- 子どもがいる家庭
- 配偶者が働いていない家庭
- 収入の柱が自分ひとりの家庭
教育費という大きな支出がある時期は、特に優先度が高い状態です。
医療保険を検討したい人
医療保険は、貯蓄と働き方で必要性が変わります。
貯蓄が少ない方や、傷病手当金のない自営業の方、入院で個室を希望する方は検討する価値があります。十分な貯蓄がある方は、優先度が下がります。
自己負担分を貯蓄で払えるなら、保険料を払い続けるより効率がよいこともあるでしょう。
両方が必要な家庭もある
どちらか一方ではなく、両方を持つ選択もあります。
子育て中で貯蓄が少なく、自営業という家庭なら、両方を検討する価値があります。ただし、その場合も必要最小限にとどめるのが大切です。
保険料が家計を圧迫しては、本末転倒になってしまいます。
生命保険と医療保険のよくある質問
相談の場でよく聞かれることをまとめました。迷ったときの参考にしてください。
両方入ると保険料はいくらか
商品や年齢で大きく変わります。目安は、世帯年収の6%ほどまでです。これを超えているなら、中身を確認してみましょう。
医療保険は一生涯のほうがよいか
終身タイプは保険料が変わらない安心があり、定期タイプは若いうちの保険料を抑えられます。貯蓄の状況と、いつまで保障がほしいかで選びましょう。
共済でも代わりになるか
掛金が手ごろで、最初の1本としては選択肢になります。ただし年齢が上がると保障が小さくなる商品が多いので、長く続ける前提なら確認が必要です。
貯蓄型と掛け捨てはどちらがよいか
同じ保障なら、掛け捨てのほうが保険料は安くなります。貯蓄は保険と分けて考えるほうが、見直しもしやすくなります。
見直しはいつすればよいか
結婚や出産、住宅購入などの節目が目安です。必要な保障の大きさが変わるタイミングなので、そのたびに確認しておくと過不足が出にくくなります。
まとめ
2つの保険の違いと、判断の目安をまとめます。
- 生命保険は家族のための保険
- 医療保険は自分のための保険
- 生命保険は守る家族の有無で決まる
- 医療保険は公的な保障のすき間を埋める
- 2026年8月に高額療養費の上限が上がった
- 判断の鍵は家族構成と貯蓄の額
大事なのは商品を比べることではなく、自分の状況を把握することです。家族構成と貯蓄、公的な保障を整理できれば、必要な保険は自然と絞られます。