この記事は厚生労働省の公表資料と、一般的な医療保険の考え方をもとにまとめています。給付の金額や条件は商品によって異なります。ご自身の契約については、証券と約款、または保険会社にご確認ください。

帝王切開になりました。医療保険から、いくらくらい出るものですか。

入院と手術の2つが出ます。日額5,000円なら9万円ほどが目安です。
- 医療保険から受け取れる額の計算
- 出ていくお金と差し引きの結果
- 次の妊娠で条件が付くこと
- 加入を考えるタイミング
正常分娩は病気ではないので、医療保険の対象になりません。
ところが帝王切開は治療にあたるため、給付金が受け取れます。請求できることを知らないまま終える方がいます。
私は保険会社に約7年勤め、AFP(ファイナンシャルプランナー)として相談を受けてきました。金額の計算まで具体的にお伝えします。

帝王切開は珍しいことではない
まず前提を共有させてください。自分だけが特別なのだろうかと感じる方がいますが、そうではありません。数字で見ておきましょう。
病院での分娩の約3割
厚生労働省の医療施設調査に、割合が出ています。
令和5年9月の調査では、一般病院での分娩のうち29.1パーセント、一般診療所では15.3パーセントが帝王切開でした。しかもこの割合は、長期的に増える傾向にあります。
めずらしい選択ではなく、ごく一般的な出産の形のひとつです。
予定と緊急の2つがある
帝王切開には、大きく2つのパターンがあります。
あらかじめ日を決めて行う予定帝王切開と、分娩の途中で判断される緊急帝王切開です。どちらも治療として扱われます。
給付金の請求という点では、両方とも対象になります。
治療だから保険の対象になる
ここが正常分娩との決定的な違いです。
帝王切開は公的医療保険の対象で、民間の医療保険でも治療として扱われます。正常分娩は病気ではないので対象外です。
入院の扱いはその入院、保険は出るでも解説しています。
医療保険から出るのは2つ
受け取れるお金の中身を整理しましょう。ひとつだと思っている方が多いのですが、実際は複数の給付が重なります。ここを知らないと請求もれが起きがちです。
入院給付金は日額かける日数
ひとつめが入院に対する給付です。
契約している日額に、入院した日数を掛けた金額が支払われます。帝王切開の入院は正常分娩より長くなり、1週間前後になることが多いようです。
日額は証券の保障内容の欄に書かれています。
手術給付金は日額の何倍か
ふたつめが手術に対する給付です。
帝王切開は日額の10倍という区分に入ることが多く、入院給付金とは別に支払われます。入院よりまとまった額になります。
手術給付金の考え方は手術給付金の対象になる手術で解説しています。
女性疾病特約があれば上乗せ
付けている方には、さらに上乗せがあるのです。
女性特有の病気や治療で入院したときに、日額が上乗せされる特約です。帝王切開はこの対象に入っていることが多くなっています。
付けた覚えがなくても、証券を見ると入っていることがあります。子宮筋腫の手術も対象になるので、子宮筋腫の手術で給付金は出る?もあわせてどうぞ。
いくら出るかの計算例
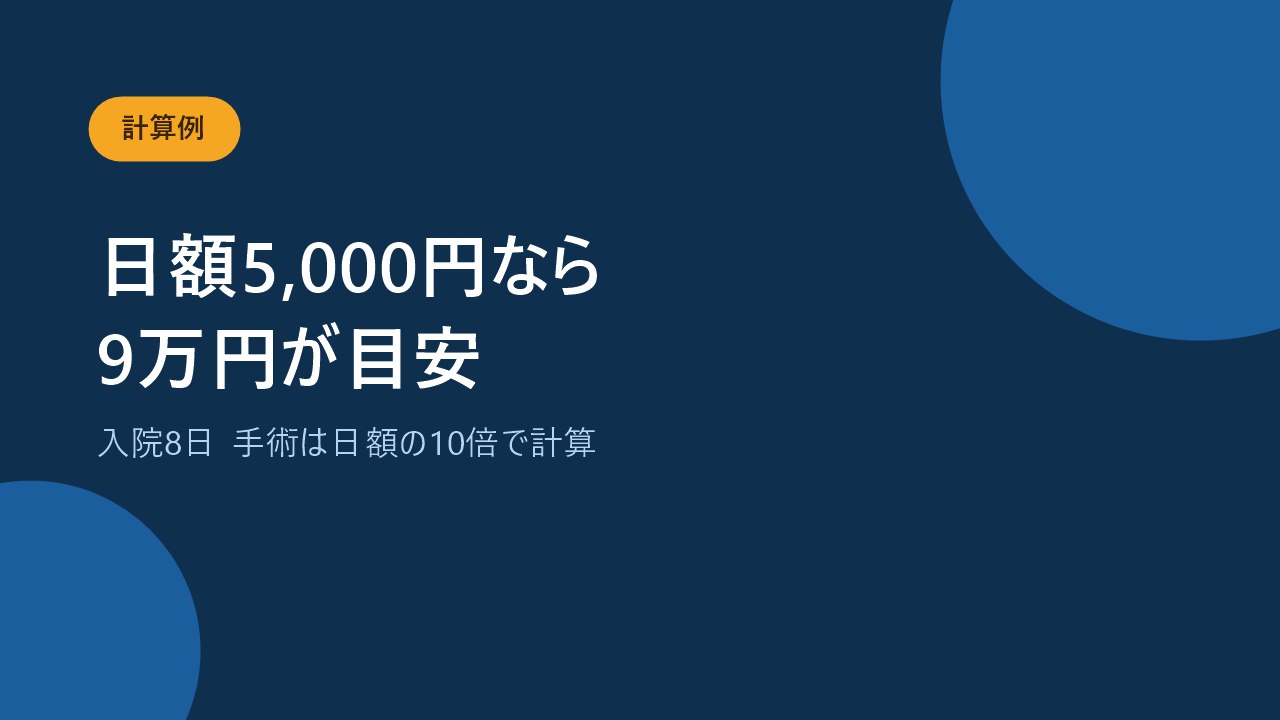
では具体的に計算してみましょう。入院8日、手術給付金は日額の10倍という条件でそろえます。あくまで一例なので、ご自身の証券の数字に置き換えて考えてみてください。
日額5,000円の場合
もっとも契約の多い日額で計算します。
| 給付の種類 | 計算 | 金額 |
|---|---|---|
| 入院給付金 | 5,000円×8日 | 40,000円 |
| 手術給付金 | 5,000円×10倍 | 50,000円 |
| 合計 | 90,000円 |
入院より手術のほうが大きいという点が、意外に思われるかもしれません。
日額10,000円の場合
日額が倍になると、受け取る額も倍になります。
入院給付金が8万円、手術給付金が10万円で、合計18万円です。女性疾病特約で日額5,000円が上乗せされていれば、さらに4万円が加わります。
日額をいくらにするかの考え方は医療保険の日額は5,000円で十分にまとめました。
日額ではなく定額の商品もある
ここまでは日額をもとに計算しましたが、別の形の商品もあります。
治療給付金として、月1回を限度に定額を支払うタイプがあります。たとえば入院と治療を合わせて月5万円といった形で、金額は契約ごとに決まります。
この型だと入院日数が長くても短くても、受け取る額は変わりません。自分の契約がどちらの型かを、証券で確かめておきましょう。
出ていくお金はいくらか
受け取る側だけ見ても、手元にいくら残るかは分かりません。出ていくお金も並べて考えましょう。公的な制度が二重に効くので、思ったほどの負担にはなりません。
保険診療なので3割負担
帝王切開の手術や処置は、公的医療保険の対象です。
窓口で払うのは、かかった医療費の3割になります。全額自己負担の正常分娩とは、ここが大きく違う点です。
ただし差額ベッド代や食事代、産科医療補償制度の掛金などは別にかかります。
高額療養費で上限がかかる
さらに、1か月の自己負担には上限があります。
年収約370万円から770万円なら、医療費50万円でも自己負担は約8万8,000円です。超えた分はあとから戻るしくみです。
上限額は高額療養費制度とはで確認できます。
出産育児一時金も受け取れる
帝王切開でも、出産育児一時金はきちんと出ます。
金額は原則50万円で、正常分娩のときと変わりません。多くの病院では、この50万円を差し引いた残りだけを窓口で払う形になります。
公的な給付の全体像は出産でもらえるお金3つにまとめています。
次の妊娠で条件が付くことがある
ここからは、あまり書かれていない話です。帝王切開を経験したあとに医療保険へ入ろうとすると、扱いが変わることがあります。2人目を考えている方は知っておいてください。
部位不担保という条件
加入のときに付く条件のひとつです。
特定の部位について、一定の期間は保障しないという取り決めを部位不担保といいます。帝王切開の経験があると、子宮に関する部分で付くことがあります。
加入できないわけではなく、一部だけ保障されない形です。
期間は数年になることも
気をつけたいのは、その期間の長さです。
数年という条件が付くと、その間の出産では給付されないことになります。2人目の時期と重なりやすい長さです。
期間も範囲も商品によって違うので、申し込む前に確認しましょう。
前回の帝王切開は告知する
隠して入るという選択は、絶対にやめてください。
告知書で聞かれていれば、答える義務があるからです。黙っていると、いざ請求するときに支払われない可能性が出てきます。
告知のルールは告知義務違反はどうなるで解説しています。
加入を考えるタイミング
では、いつ入るのがよいのでしょうか。順番で結果が変わるので、整理しておきます。いま契約がある方も、確認だけはしておきましょう。
妊娠前がいちばん選べる
選択肢がもっとも多いのは、妊娠する前です。
条件が付かずに入れる可能性が高く、商品も自由に比べられます。将来の出産まで見据えるなら、この時期が有利です。
結婚や同居を機に考える方が多いのは、理にかなっています。
妊娠中は制限が増える
妊娠が分かってからだと、話が変わります。
今回の妊娠と出産を保障しない条件が付く商品が多くなります。週数によっては、申し込み自体を受け付けない商品もあります。
間に合わなくても、次の出産には備えられるでしょう。
いまの契約を先に確認する
新しく入る前にやってほしいことがあります。
すでに医療保険に入っているなら、日額と手術給付金の倍率、女性疾病特約の有無を確かめましょう。思ったより手厚いことも、逆に薄いこともあります。
証券が見当たらなければ、保険会社に電話すれば教えてもらえます。
帝王切開と医療保険のよくある質問
相談の現場でよく聞かれることをまとめました。気になる項目から確認してみてください。
緊急帝王切開でも出るか
予定でも緊急でも、治療であることに変わりはありません。どちらも入院給付金と手術給付金の対象になります。
切迫早産の入院も請求できるか
治療を目的とした入院であれば対象です。出産の前に入院した日数も、忘れずに請求してください。
何年前の出産までさかのぼれるか
約款では原則3年と決められています。ただし必要な書類がそろえば、3年を過ぎていても請求できることがあります。何年も前の出産でも、諦めずに保険会社へ聞いてみてください。
医療費控除も使えるか
出産費用は医療費控除の対象になります。ただし受け取った給付金は差し引いて計算するので、医療費控除と保険金をご覧ください。
対象外と言われたときは
約款のどの条項による判断かを聞いてみてください。納得できなければ、中立で無料の相談窓口もあります。
まとめ
お金の流れを整理しておきましょう。
- 帝王切開は治療なので給付金が出る
- 入院給付金と手術給付金の2つが出る
- 日額5,000円なら9万円ほどが目安
- 窓口は3割で高額療養費の上限もかかる
- 出産育児一時金50万円も受け取れる
- 次に入るとき部位不担保が付くことがある
請求しなければ1円も受け取れません。退院して落ち着いたら、証券を開いて保険会社に連絡してみてください。
これから出産を考えている方は、妊娠前に今の契約を見ておくと選べる幅が広がります。